2026年9月18日、個人的にかなり気になる新商品が発表されました。
その名も、
「auAMトリプル・NASDAQ100為替ヘッジ無し」
です。
最初に見た感想は、
「待ってました!」
でした(笑)。
NASDAQ100の3倍レバレッジ。
しかも、為替ヘッジなし。
僕は現在、S&P500とauAMレバレッジNASDAQ100(為替ヘッジなし)を積み立てています。
さらにTQQQも少額持っています。
そんな僕からすると、
「投資信託で、為替ヘッジなしのNASDAQ100・3倍がついに来たか」
という感じでした。
実際、僕はこの商品を毎月1万円積み立てる予定です。
ただし。
3倍レバレッジです。
夢のある商品である一方、普通のインデックスファンドとは全く別物です。
今回は、
僕がなぜこの商品を買おうと思ったのか。
そして、
「年率42%で20年積立」というシミュレーションをどう見るべきなのか。
公式情報と過去データも確認しながら考えてみます。
※この記事は筆者個人の投資方針・考え方を紹介するものです。特定の金融商品への投資を推奨するものではありません。
auAMトリプル・NASDAQ100為替ヘッジ無しとは?
auアセットマネジメントが発表した新しいレバレッジ型投資信託です。
設定予定日は2026年10月15日。
SBI証券・マネックス証券・楽天証券では、10月5日から募集開始予定と発表されています。
最大の特徴は、
NASDAQ100指数(米ドルベース)の日々の値動きに対して、おおむね3倍のエクスポージャー
を取ること。
さらに、
米ドル/円について約1倍の為替エクスポージャー
を取ります。
つまりざっくり言えば、
NASDAQ100:3倍
ドル円:1倍
という設計です。
為替ヘッジなしなので、
円安ならプラス方向。
円高ならマイナス方向。
に作用します。
僕が今積み立てている「auAMレバレッジNASDAQ100 為替ヘッジ無し」の、さらに攻めたバージョンという感覚です。
信託報酬は年0.4334%
レバレッジ3倍の商品として個人的にかなり目を引いたのがコストです。
運用管理費用は、
年率0.4334%(税込)
とされています。
購入時手数料は最大2.2%とされていますが、実際の料率は販売会社によって異なるので、購入する証券会社で確認が必要です。
信託財産留保額はありません。
ただし、これ以外にも先物取引などに伴う費用がかかります。
さらにレバレッジ運用では、借入金利に相当する負担もあり、公式資料でも長期間保有するとこの金利負担が累積すると明記されています。
ここは普通のS&P500やオルカンとはかなり違います。
僕は「為替ヘッジなし」を待っていた
僕が一番惹かれたのは、
3倍という数字だけではなく、為替ヘッジなし
というところです。
これまでNASDAQ100の3倍商品自体はありました。
でも、僕が欲しかったのは、
NASDAQ100の成長+ドル円の値動き
をそのまま取り込める商品。
だから今回の商品を見た瞬間、
「やっと来たか」
と思いました。
僕自身、今もS&P500とレバナスを両方買っています。
理由はこちらの記事に書いています。
勤務医の僕がS&P500とレバナスを両方買っている理由【資産形成のリアル】
僕の中では、
S&P500=土台
レバナス=攻め
です。
今回のトリプルNASDAQ100は、
その「攻め」のさらに外側にある商品だと思っています。
毎月1万円だけ積み立てる予定
では僕はいくら買うのか。
今の予定は、
毎月1万円。
です。
児童手当から少額を積み立てるつもりです。
僕はこれまで児童手当の一部でTQQQも買っていました。
ただ、投資信託でNASDAQ100の3倍商品が買えるなら、
今後はTQQQよりこちらを使いたい
と考えています。
ETFと違って、金額指定で淡々と積み立てできる。
この使いやすさはかなり魅力です。
ただし、
家族のお金を全部これに入れる
みたいなことをするつもりはありません。
あくまで月1万円の少額枠です。
20年間、月1万円積み立てたらどうなる?
ここが一番夢のあるところです。
SNSで見かけたシミュレーションでは、
年率42%
を前提としていました。
年率42%を月率に直すと約2.965%。
この条件で毎月1万円を20年間積み立てると、
投資元本は、
240万円。
そして計算上の最終評価額は、
約3億7438万円。
になります。
「え?」
ってなりますよね(笑)。
僕も最初見たとき、
「1万円で3億?」
となりました。
計算自体は、年率42%が20年間ずっと続くという前提なら合っています。
でも、
ここで絶対に勘違いしたらあかん
と思っています。
「年率42%」を過去実績だと思ってはいけない
NASDAQ100そのものの過去20年間を確認すると、
Nasdaq公式資料では2005年末〜2025年末のトータルリターンは、
年率約15.7%
でした。
十分すごいです。
でも42%ではありません。
では、
「3倍なんだから15.7%×3=47.1%くらいやろ?」
となるかというと、そうではありません。
今回の商品が目指すのは、
毎日の値動きの約3倍。
20年間のリターンを3倍にする商品ではありません。
公式資料にも、
複数日にわたる運用成果は、NASDAQ100の変動率の3倍とは異なる場合がある
という趣旨が明記されています。
年率を変えると、20年後はここまで変わる
毎月1万円を20年間積み立てた場合を、一定利回りという単純な仮定で計算すると、
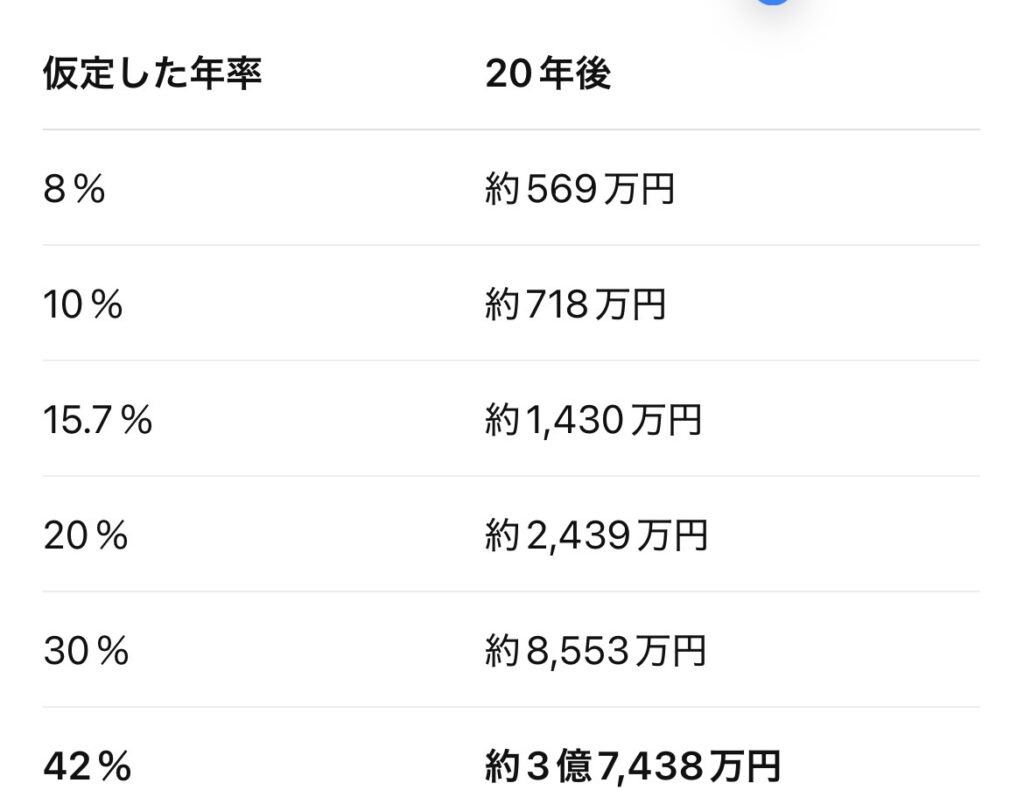
元本は全部同じ240万円です。
複利って恐ろしい(笑)。
でも逆に言えば、
利回りの仮定を少し変えるだけで結果が何倍にも変わる
ということです。
だから、
「3倍NASDAQだから20年後3億円になる」
とは絶対に考えない方がいいと思っています。
42%は将来予測ではなく、
「もし毎年42%で増え続けたらどうなるか」という数学上のシミュレーション
として見るべきです。
3倍レバレッジ最大の敵は「値動きの大きさ」
僕がこの商品で一番怖いのは、
暴落時の下落幅
です。
NASDAQ100が大きく下がれば、その約3倍の値動きを狙う商品はさらに大きく動きます。
そしてもう一つ重要なのが、
ボラティリティによる影響。
例えば、
100 → 70
と30%下落して、
70 → 100
に戻るには約42.9%上昇する必要があります。
値下がりと値上がりは対称ではありません。
これを日々3倍で繰り返す商品では、
上下動が激しい相場が長く続くほど、単純に「指数のリターン×3」とはならなくなります。
だから、
長く持てば必ず報われる商品
ではありません。
公式も「初心者向けではない」と明記している
ここはかなり大事です。
auアセットマネジメント自身も、この商品について、
レバレッジ倍率に比した高リスク商品で、初心者向けではない
と説明しています。
さらに長期保有についても、
対象資産の値動きに比べて、
基準価額が大幅に値下がりする場合がある
と注意しています。
なので僕自身は「20年以上持てるなら面白い」と思っていますが、
20年以上持てる=安全
という意味では全くありません。
ここはかなり重要です。
それでも僕が超長期で少額買う理由
じゃあなんで買うのか。
理由は、
NASDAQ100の長期的な成長に期待しているから。
AI。
半導体。
クラウド。
ソフトウェア。
これからも世界の成長の中心にハイテク企業がいる可能性は高いと僕は考えています。
もちろん未来は分かりません。
でも、
20年以上使わないお金を、月1万円だけ
なら、僕はこのリスクを取ってみたい。
そんな位置付けです。
誰に向いていると思う?
僕個人の感覚では、
若い人
独身で余裕資金がある人
すでにレバナスを経験している人
には、検討する余地がある商品だと思います。
逆に、
投資を始めたばかり。
近いうちに使うお金。
生活防衛資金。
教育費として絶対に減らせないお金。
こういう資金を入れる商品ではないと思います。
家庭があって支出が大きい人なら、
まずS&P500やオルカンなどを土台にして、
そのうえで余裕資金の一部にするくらいが、自分なら安心です。
後輩医師から「先生これ買います?」と聞かれたら
もし後輩医師から、
「先生、トリプルNASDAQ買います?」
と聞かれたら、
僕なら、
「僕は買うで。月1万円だけやけど(笑)」
と答えます。
そして、
「20年以上持てる余裕資金なら面白いんちゃう?」
と言います。
ポイントだけ。
月数千円だけ。
そんな使い方もありだと思います。
ただし、
「3倍だから3倍儲かる」
と思って買うのはやめた方がいい。
ここだけは必ず伝えます。
僕は月1万円で20年やってみる
今回の
auAMトリプル・NASDAQ100為替ヘッジ無し。
個人的には、
かなり楽しみにしていた商品です。
NASDAQ100の約3倍。
為替ヘッジなし。
信託報酬年0.4334%。
そして投資信託なので少額から積み立てやすい。
僕は、
月1万円。
これで淡々と積み立ててみようと思っています。
20年後、
3億円になっているのか。
数千万円なのか。
それとも思ったほど増えていないのか。
未来は全く分かりません。
だからこそ、
実際に積み立てて、その経過をこのブログで記録していく
のも面白いと思っています。
また買い始めたら、実際の運用結果も公開していきます。
※当ファンドはレバレッジ型投資信託であり、大きな損失が発生する可能性があります。NASDAQ100指数の日々の値動きの概ね3倍程度を目指す商品であり、複数日にわたって指数の3倍の収益になることを保証するものではありません。また為替変動、先物取引、金利負担などの影響を受けます。投資判断は最新の交付目論見書を確認したうえで、ご自身の判断で行ってください。