- 僕がS&P500とレバナスを両方買う理由
- 「土台」と「攻め」をどう分けているか
- レバナスを持ち続けるために意識していること
僕は現在、S&P500とレバナスを両方買っています。
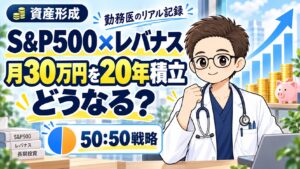
毎月の目安は、S&P500に約15万円、レバナスに約15万円。合計30万円前後です。
S&P500=資産形成の土台
レバナス=リターンを狙う攻め
僕の中では、この2つは競合ではなく役割の違う2本です。この記事では、なぜ両方を買い続けているのかを短くまとめます。
※この記事は僕自身の投資方針の記録です。特にレバレッジ商品は値動きが大きいため、リスク許容度に応じた判断が必要です。
2023年から買い続けている
S&P500とレバナスを本格的に買い始めたのは2023年頃です。2025年の自宅購入では一度かなりの部分を売却しましたが、その後また積立を再開しました。
僕にとって投資は「売らないこと」が目的ではなく、人生で必要なときに使うためのお金です。家購入で売却した理由は、長期投資でも家購入のために売却した記録にまとめています。
S&P500は「土台」、レバナスは「攻め」
S&P500は、米国の大型企業に広く分散できるコア資産として持っています。個別株を当て続けるより、主要企業全体に投資する方が僕には合っています。
一方でレバナスを買う理由は、NASDAQ100の成長に期待していることと、今はまだある程度リスクを取れると思っているからです。
 ころろん
S&P500だけでも十分。でも僕は、少しだけ「攻め」を入れておきたいタイプです(笑)
とはいえ個別株1銘柄に大きく集中するのは怖い。そこで僕は、NASDAQ100に分散しながらレバレッジをかけるレバナスを攻め枠にしています。
NISAと特定口座の使い分けは、NISAではS&P500、特定口座ではレバナスにしている理由にまとめています。
今はだいたい50:50で積み立てる
今は目安として、S&P500:約15万円、レバナス:約15万円。合計30万円前後を積み立てています。
毎月きっちり固定ではなく、生活費や大きな支出を優先し、余裕資金の範囲で続けています。毎月の投資額については、月30万円を積み立てる理由にまとめています。
レバナスは大きく下がる前提で持つ
レバナスは上がるときも大きいですが、下がるときも大きいです。僕は「高いリターンだけをもらえる商品ではない」と考えています。
だから、下落したら怖くなって売るのではなく、大きく下がっても持ち続けられる金額にしておくことを一番大事にしています。
レバレッジ商品を暴落期から積み立てた場合の値動きは、ITバブル直前から20年間積み立てた検証を見るとイメージしやすいです。
TQQQやタマレバはさらに小さな攻め枠
NASDAQ系ではTQQQも少額保有していますが、今後の少額積立はタマレバも使う予定です。S&P500・レバナスの毎月積立とは別枠にしています。
TQQQとタマレバの違いは、TQQQとタマレバの比較記事で整理しています。
比率は一生50:50とは決めていない
今はS&P500とレバナスをだいたい50:50で積み立てていますが、この比率を一生続けるつもりはありません。
年齢や資産額が上がれば、少しずつS&P500の割合を増やして「増やす」より「守る」方向へ変えていくつもりです。
結局、僕は今のところ「両方買う」
結局、どの商品が一番儲かるかより、自分がどれだけリスクを取れるかの方が大事だと思っています。
土台はS&P500。
攻める部分はレバナス。
今の僕にはこの組み合わせが合っています。年齢・資産額・家族の状況が変われば、そのときは比率も変えればいい。
ころろん今は「どっちかを選ぶ」より、役割を分けて両方持つのがしっくりきています。
実際にこの方針で資産がどう動いたかは、投資資産が1200万円を超えた記録でもそのまま公開しています。