投資資産が、
12,025,338円
になりました。
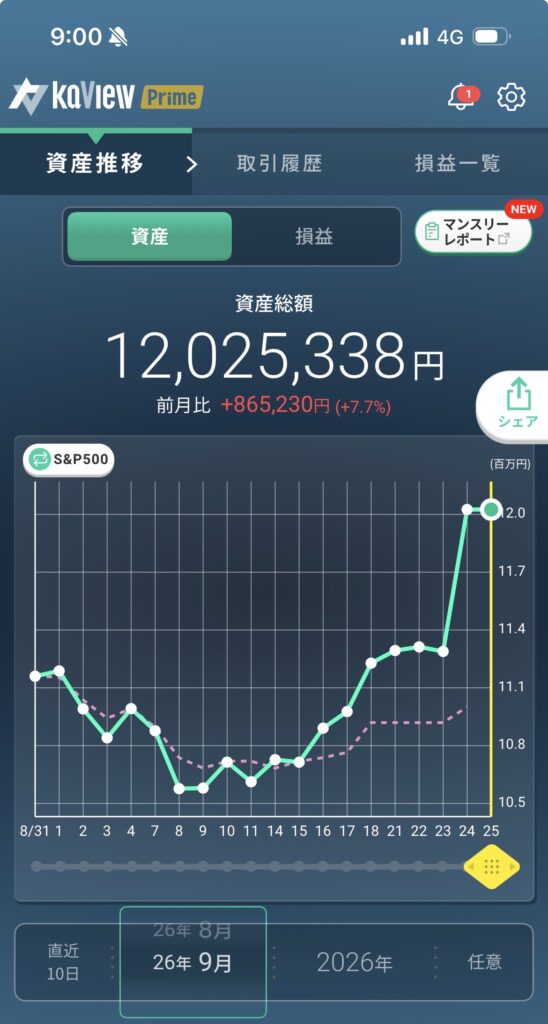
再び1200万円突破です。
つい先日、
「1100万円まで戻ってきた」
という記事を書いたばかりでした。
そのときの資産額は、9月18日時点で
11,034,006円。
今回1200万円を超えたのが9月25日なので、
記録上、1100万円→1200万円までわずか7日。
しかも、この間に一度1100万円を割っています。
なので今回スクショを見た瞬間、
「もう1200万円?」
という感じでした(笑)。
今回は、この1週間で何が起きたのかを記録しておきます。
この記事でわかること
- 1100万円から1200万円まで何日かかったか
- 100万円近く増えたうち、入金はいくらだったか
- S&P500・NASDAQ100・円安が資産に与えた影響
- レバナス上昇時の値動きの大きさ
- 1200万円になっても投資方針を変えない理由
9月18日1100万円 → 9月25日1200万円
前回記録した資産額は、
11,034,006円。
そして今回が、
12,025,338円。
差額は、
991,332円。
約100万円です。
期間はわずか7日間。
ただし、この約99万円が全部運用益というわけではありません。
この間に、僕自身も
30万円を追加投資
しています。
単純に差し引くと、
約99万円 − 30万円なので、
残り約69万円は相場上昇や為替変動などによる資産増
という計算になります。
もちろん保有商品の基準価額や入金タイミングによって厳密には少し違います。
それでも今回は、
入金+相場の追い風
がかなり大きかったのは間違いありません。
前回の1100万円の記事はこちらです。
投資資産が再び1100万円を突破。1000万円からコツコツ積み上げた記録
※URLを変更していたら差し替えてください。
今回は「入金力」だけではなかった
1000万円から1100万円まで積み上げたときは、
やっぱり入金力って大きいな
という感覚が強かったです。
でも今回は少し違いました。
もちろん30万円を入金しています。
ただ、それだけでは1200万円には届きません。
今回は、
S&P500の上昇
NASDAQ100の上昇
円安
そして、
30万円の入金
が重なりました。
僕は今、
S&P500とレバナスをおよそ50:50で積み立てています。
だからNASDAQ100が強く上がる局面では、レバナスの値動きが資産全体にもかなり効きます。
レバナスは上がるときの破壊力も大きい
レバナスは、下がるときは本当に大きく下がります。
これは何度も経験しています。
でも当然、
上昇局面では逆方向にも大きく動きます。
今回、1100万円を一度割ったあと、気づけば1200万円を超えていました。
資産額が1000万円を超えてくると、
数%動くだけでも金額はかなり大きくなります。
例えば1200万円なら、
5%動けば約60万円。
10%なら約120万円です。
そこにレバレッジ商品が入っているので、日々の資産変動も以前より目立つようになってきました。
ただ、
「増えるスピードが急に変わった」
という感覚は、僕自身はまだあまりありません。
上がるときがあれば、当然下がるときもある。
なので、1200万円という数字だけを見て投資額を増やすつもりもありません。
積立は今まで通り月30万円
1200万円になっても、基本方針は変わりません。
今まで通り、
S&P500:約15万円
レバナス:約15万円
合計月30万円前後。
50:50くらいを継続します。
なぜこの組み合わせにしているのかはこちら。
勤務医の僕がS&P500とレバナスを両方買っている理由【資産形成のリアル】
毎月30万円という金額についてはこちらにまとめています。
勤務医は毎月いくら投資する?僕がS&P500とレバナスに月30万円を積み立てる理由
1200万円になったから、
「もっと入れよう」
とも、
「そろそろ減らそう」
とも思っていません。
今まで通り。
これでいきます。
JUST KEEP BUYINGが、やっぱり自分には合っている
こういう短期間で資産が増えると、
「もっと早く入れておけばよかった」
と思いそうになります。
でも逆に相場が下がると、
「待っておけばよかった」
となります。
この繰り返しです。
だから最近改めて好きなのが、
JUST KEEP BUYING
という考え方。
僕が読んだ投資本の中でも、特に今の投資スタイルに影響しています。
相場のタイミングを完璧に読むより、
余剰資金ができたら買う。
その後も淡々と続ける。
僕にはこれが一番合っています。
おすすめの投資本はこちらにもまとめました。
勤務医が実際に読んでよかった投資・お金の本3冊+不動産を学ぶ1作品
トリナスは増やさず「子どもの余剰資金+ポイ活」だけ
最近かなり気になっているのが、
auAMトリプル・NASDAQ100 為替ヘッジ無し
です。
いわゆるNASDAQ100の3倍レバレッジ商品。
かなり攻めた商品なので、
1200万円になったからといって、
「よし、トリナスにもっと入れよう!」
とは全く思っていません。
僕の中では、
子どもの余剰資金+ポイ活分だけ。
月1万円前後くらい。
それ以上に増やす予定はありません。
トリナスについて詳しくはこちら。
auAMトリプルNASDAQ100為替ヘッジ無しは買い?僕が月1万円積み立てる理由
TQQQとの比較記事も書きました。
TQQQとauAMトリプルNASDAQ100を比較|長期積立ならどっち?
攻める商品ほど、
「いくらまでなら大きく下がっても持てるか」
を先に決めておくことが大事だと思っています。
生活防衛資金は今も半年分
投資資産が増えても、
現金を全部投資に回すわけではありません。
今も、
半年分程度の生活防衛資金
は確保しています。
家族もいます。
住宅費もあります。
突然まとまった支出が必要になることもあります。
だから、
絶対に必要なお金と、投資していいお金は分ける。
ここも変えません。
1200万円になっても次は1300万円。それだけ
今回1200万円を見た瞬間は、
「もう1200?」
と思いました。
でも、
ここで投資方針を変えるつもりはありません。
次は1300万円。
また、
働く。
入金する。
買う。
持つ。
これだけです。
相場が下がれば、また1100万円台に戻ることも普通にあると思います。
そのときも記録します。
結局、今回も「入金+継続」
今回の1200万円到達では、
レバナスの上昇時の破壊力
をかなり感じました。
でも、それだけではありません。
これまで毎月入金してきた元本があるからこそ、相場が上がったときの金額も大きくなります。
だから僕が今回一番感じたのは、
結局、入金+継続。
ということです。
1000万円。
1100万円。
そして1200万円。
一気に増やしたわけではありません。
毎月積み立てて、
相場に居続けて、
今回たまたま強い追い風が来た。
それだけです。
次は1300万円。
また到達したら、このブログにそのまま記録します。
※本記事は筆者個人の資産形成記録です。株式やレバレッジ型商品は価格変動が大きく、元本を大きく下回る可能性があります。過去の値動きは将来の運用成果を保証するものではなく、特定の商品への投資を推奨するものではありません。