「月200円だけ投資して意味あるん?」と思う人もいるかもしれません。
でも、その200円が普段の生活でもらったハピタスのポイントならどうでしょうか。
僕が考えたのは、ハピタスでもらったポイントをそのまま使わず、投資に回すという方法です。
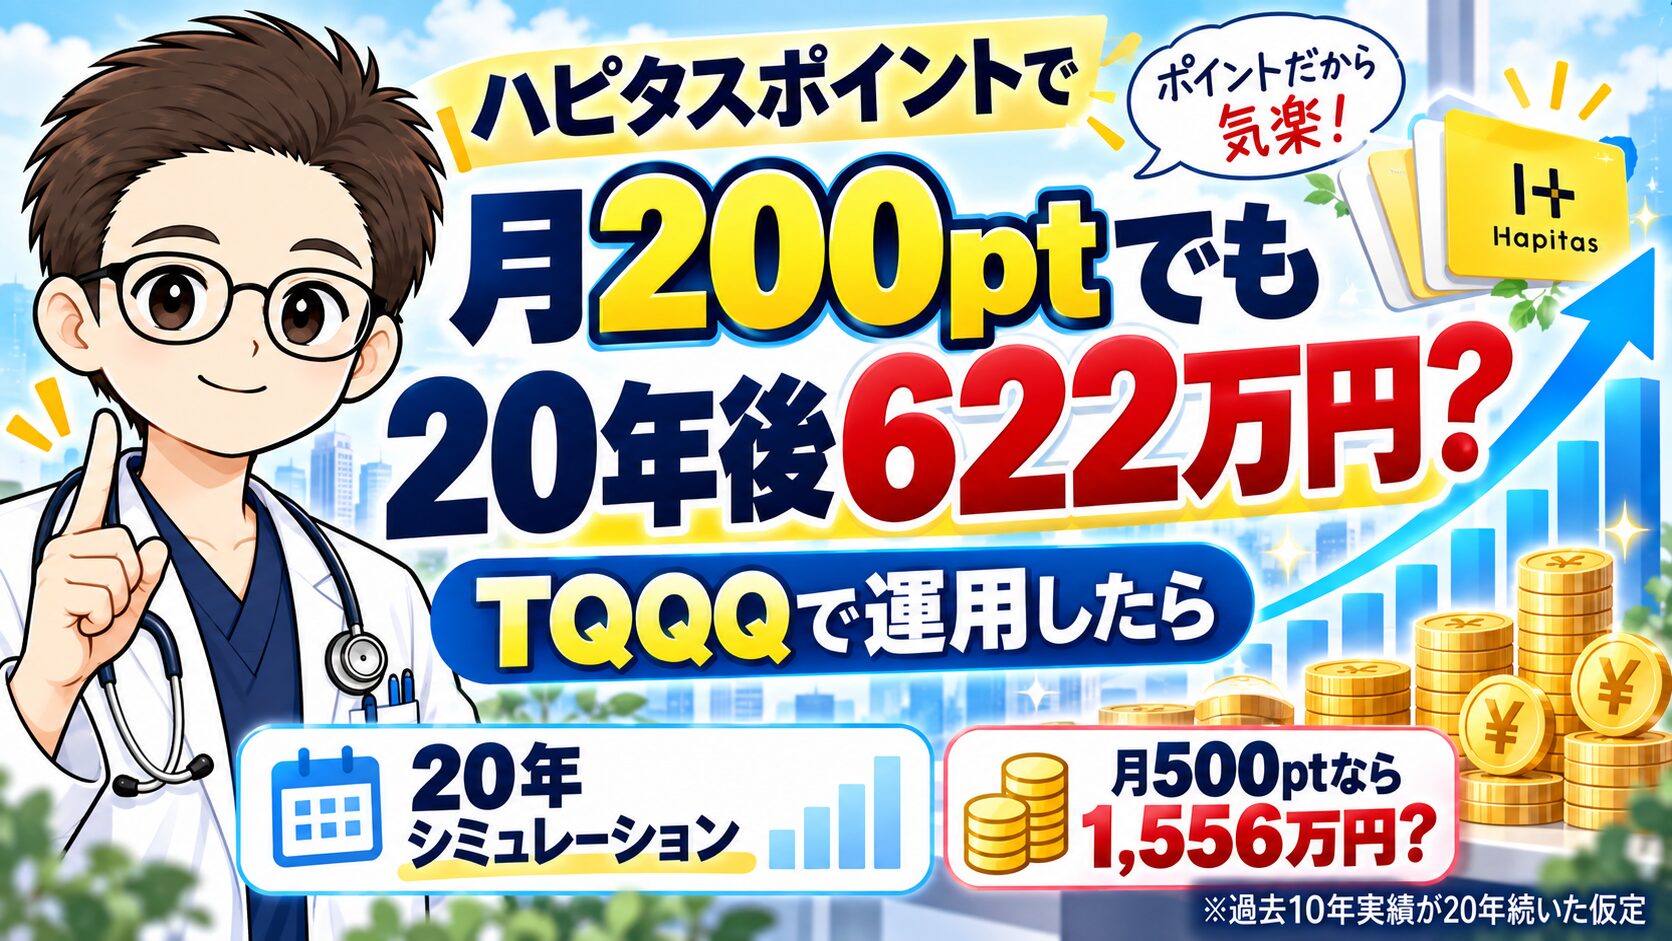
月200ptというかなり控えめな設定でも、20年間続けると意外とバカにできない金額になります。
- ハピタス月200pt・500ptを20年間投資するとどうなるか
- 年率10%・20%・TQQQ過去10年実績で比較
- 月200円でも複利が効くとどこまで増えるのか
- 僕が「給与のお金」と「ポイント投資」を分ける理由
- ポイントだからこそレバレッジ投資と相性がいいと思う理由
※本記事はシミュレーションです。特定の商品への投資を推奨するものではありません。
そもそもハピタスの200ポイントって大した金額ではない
ハピタスでは、ネットショッピングやサービス利用でポイントが貯まり、1ポイント=1円として交換できます。
今回の条件は月200円と500円。20年間の元本は、それぞれ4万8,000円と12万円です。
金額だけ見ると小さいですが、ここに複利が加わると結果は大きく変わります。
月200円・500円を20年間投資した結果
今回は3パターンで計算しました。
年率10%
年率20%
TQQQの過去10年実績:約40.47%
です。
TQQQはNASDAQ-100指数の1日の値動きの3倍を目標とする米国ETFです。ProSharesによると、2026年8月31日時点の過去10年間のTQQQの年率リターンはNAVベースで40.47%でした。なお、TQQQは「長期でNASDAQの3倍になる商品」ではなく、あくまで日次3倍の商品です。
計算結果はこちら。
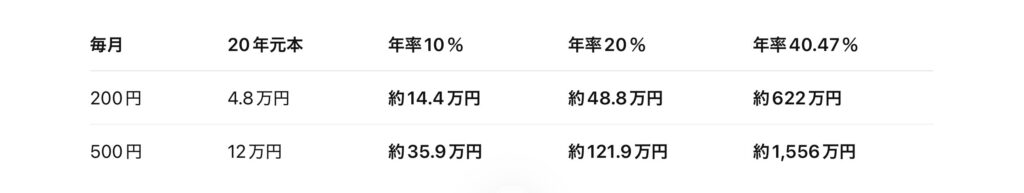
※毎月末に積み立て、各年率が一定で20年間続くと仮定した理論計算です。税金・為替・コスト等は考慮していません。
※40.47%はTQQQの過去10年間の実績であり、今後20年間続くことを想定すべき数字ではありません。
結果は、月200円なら年率10%で約14万円、20%で約49万円。過去10年のTQQQ実績が20年続くという極端な仮定では約622万円になります。
僕が面白いと思うのは、20年間の元本がたった4万8,000円ということ。
しかも給与から捻出するのではなく、普段なら使ってしまうポイントです。僕はこれを「未来の自分に送るお金」として扱うのが面白いと思っています。
僕は「給与からの投資」と「ポイント投資」を分けたい
僕の場合、給与からの投資は別です。
現在はS&P500やレバナスを中心に積み立てています。
詳しくは、こちらの記事に書いています。
さらに、毎月どれくらい投資しているかについてはこちら。
給与からの投資は、家計や生活防衛資金を考えながらS&P500・レバナスを中心に。一方、ハピタスでもらったポイントは「なかったものとして扱いやすいお金」です。
そこで僕は、給与は資産形成の土台、ポイントは3倍NASDAQのような攻め枠と財布を分けています。
月200円なら暴落しても精神的にかなり違う
TQQQのような3倍レバレッジ商品には、大きなリスクがあります。
TQQQが目標にしているのはNASDAQ-100の日次3倍。
長期間保有すると、相場の値動きやボラティリティによってNASDAQ-100の長期リターンの単純3倍とは大きく違う結果になる可能性があります。ProShares自身も、1日を超える期間では目標倍率との乖離が大きくなり得ると説明しています。
以前の記事では、
ITバブル直前からTQQQ相当の商品へ投資していた場合、
途中でほぼ資産が消えるような暴落を経験し得ることも紹介しました。
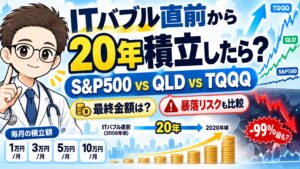
100万円を投資して、
80万円、90万円減る。
これはかなりキツい。
でも、
ハピタスでもらった月200円
ならどうでしょうか。
僕の場合、
精神的にはかなり違うと思います。
もちろんお金はお金です。
でも、
「給与から100万円入れたTQQQ」
と、
「普段の生活でもらったポイントを少しずつ入れたTQQQ相当」
では、
暴落したときの感覚はかなり違うはずです。
むしろ、
ポイントだからこそ、暴落しても放置しやすい。
これは少額ポイント×ハイリスク資産の面白いところだと思っています。
実際には僕はタマレバでやる
ここは少し補足です。
月200円ではTQQQを1株ずつ買うことはできません。
なので今回のシミュレーションは、
月200円を継続的に3倍NASDAQへ投資できる
という理論上のモデルです。
僕自身がやるなら、
TQQQそのものではなく、
タマレバ
を使う予定です。
つまり、
ハピタスでもらったポイントをVポイントへ
→投資資金とする
→タマレバへ入れる
というイメージ。
ただし、
TQQQとタマレバは同じ商品ではありません。
仕組みや使い分けの違いは、こちらの記事で詳しく比較しています。
→ TQQQとタマレバを比較。長期積立ならどっち?
商品の仕組みやコスト、為替なども異なるため、
今回のTQQQ過去実績はあくまで、
「3倍NASDAQを長期運用した場合のイメージ」
として使っています。
ハピタスをまだ使っていない人へ
そもそも今回の話は、
「投資のために月200円節約しよう」
という話ではありません。
僕が面白いと思っているのは、
普段と同じ生活をしながらポイントを拾う
ことです。
楽天市場なども、ハピタスを経由することでポイントが付く案件があります。たとえば記事執筆時点では楽天市場は購入額の1%還元と案内されています。ポイント条件は案件ごとに変わるので、利用時点で確認してください。
僕が使っているハピタスは↓です。
僕としては、
「ポイ活で生活費を稼ぐ!」
くらい頑張る必要はないと思っています。
※上のボタンは僕の友達紹介リンクです。紹介制度の条件は時期によって変わるため、最新条件はリンク先で確認してください。
 ころろん
僕は「ポイ活を頑張る」より、無理なく貯まったポイントをそのまま投資に回すくらいがちょうどいいと思っています(笑)
月200ptで十分。
取れるポイントだけ取って、
あとは投資へ。
そのくらいの距離感の方が長く続きそうです。
過去10年の40%を期待しすぎない
TQQQの過去10年リターン約40.47%は、非常に好調だった期間の実績です。今後20年間も続く前提では考えません。
だから今回は、年率10%・20%・過去実績の3パターンを比較しました。
大事なのは622万円という数字より、月200円でも20年続ければ無視できない金額になる可能性があることだと思っています。
まとめ|ポイントは「使わずに育てる」のもあり
今回の条件は、
月200円・500円を20年間。
月200円なら、
元本は4万8,000円。
月500円でも、
12万円です。
それでも複利が効けば、
思っている以上の金額になる可能性があります。
特に僕が気に入っているのは、
自分の給与を削って投資している感覚がほぼないこと。
ハピタスで拾った200ポイント。
それをそのまま使うのではなく、
未来の自分に回す。
給与からの本気の資産形成とは別に、
「ポイントだけの3倍NASDAQ口座」
を作る。
20年後どうなっているのか。
ちょっと楽しみじゃないですか?
僕も実際にやってみようと思います。