- 僕が月30万円を投資している理由
- S&P500とレバナスを15万円ずつ買う理由
- 生活防衛資金と投資資金の分け方
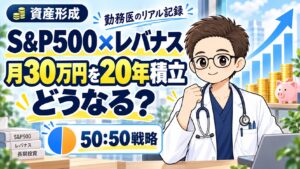
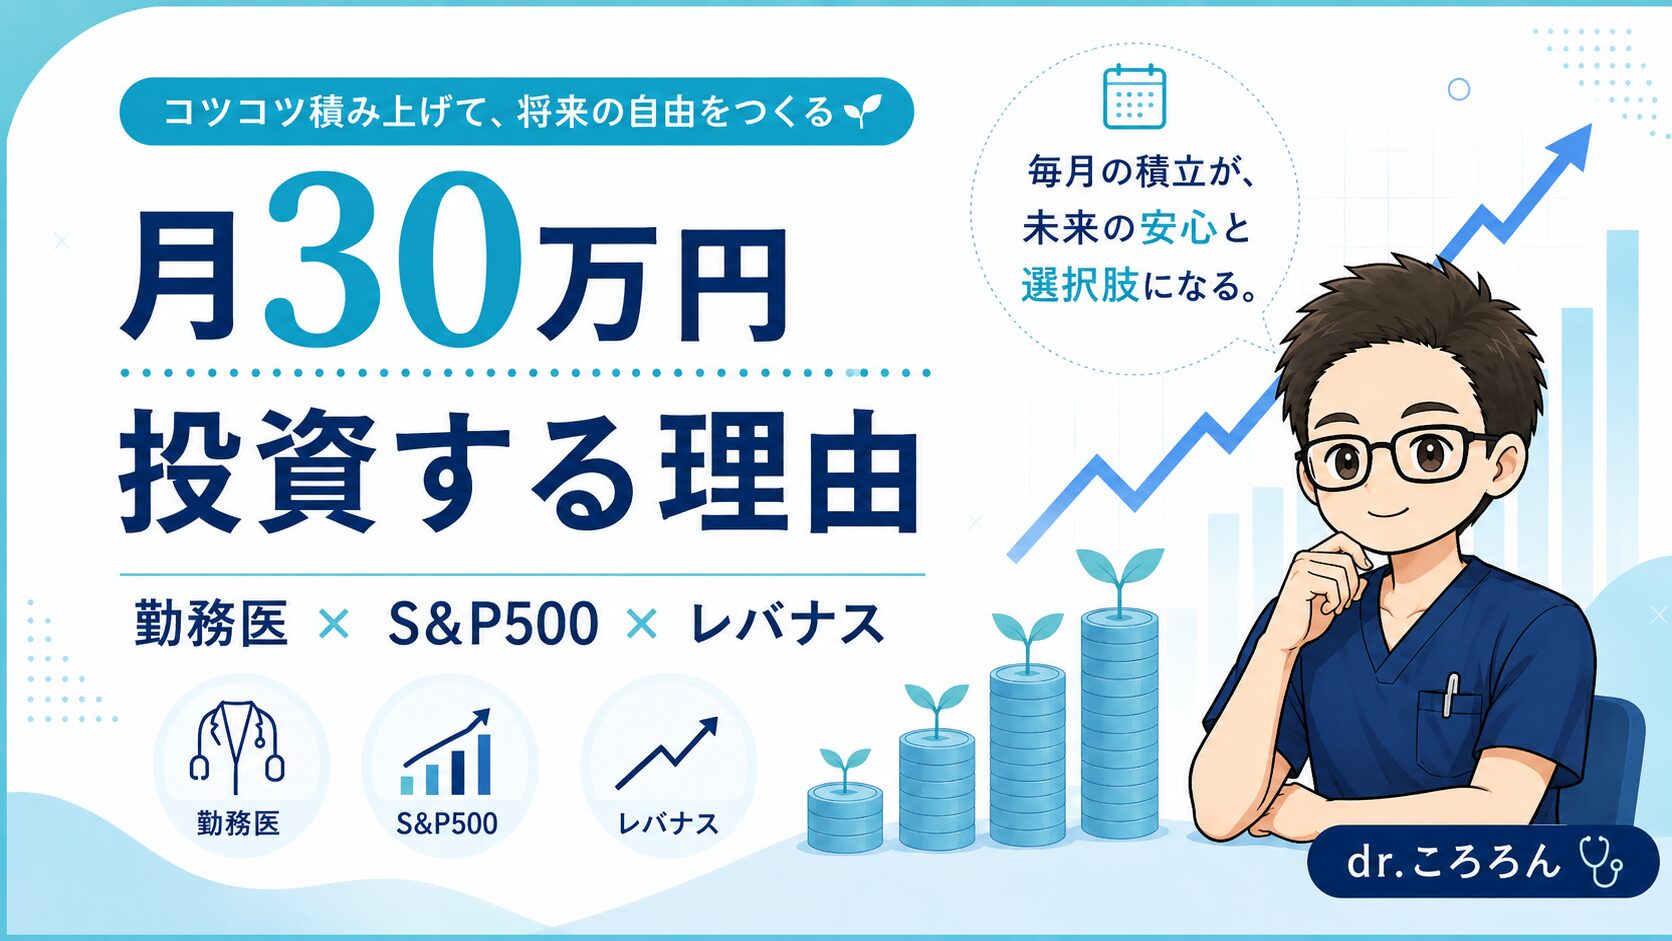
現在、僕は毎月だいたい30万円前後を投資しています。
S&P500:約15万円
レバナス:約15万円
30万円に特別な正解があるわけではありません。生活費や必要な現金を確保したうえで、今の僕が無理なく続けられる金額がこのくらいです。
月30万円は「正解」ではなく、今の自分に合う金額
投資額を先に決めて生活を切り詰めているわけではありません。まず生活、その次に必要な現金、最後に投資です。
その順番で考えた結果、今は月30万円前後を続けられています。
S&P500とレバナスを15万円ずつ
僕の中では、S&P500=土台、レバナス=攻め。今はおよそ50:50で積み立てています。
なぜ両方を持つのかは、S&P500とレバナスを両方買う理由にまとめています。
口座は、NISAでS&P500、特定口座でレバナスが中心です。詳しくはNISAと特定口座を使い分ける理由にまとめています。
まず半年分の生活防衛資金を残す
相場が下がったときに、生活費のために売却する状況は避けたい。なので僕は、生活費の約6か月分を現金で残しています。
詳しくは、生活費6か月分だけ現金で残す理由にまとめています。
30万円は目安。余裕があれば追加する
大きな支出予定がなければ、今は月30万円前後を一つの目安にしています。給料やボーナスに余裕がある月は、追加投資することもあります。
一方で、家購入のように使いたい目的ができたら投資資産を売ります。実際に約3000万円を売却した話は、家購入で投資資産3000万円を売った記録に残しています。
 ころろん
まず生活、その次に必要な現金、最後に投資。この順番なら月30万円でも無理なく続けられています。
暴落しても、基本はそのまま積み立てる
僕は相場の底を当てられません。だから今のところ、上がっても下がっても月30万円前後を基本に続けます。
実際に資産が減ったときも、この方針は変えていません。増えたときだけでなく、減ったときの記録もブログに残しています。
今は「運用成績」より入金力の影響も大きい
月30万円なら年間の入金額は360万円。今の資産規模では、リターンを細かく追うこと以上に、投資を続けられる家計を作ることも大事だと感じています。
ただし、月30万円を一生続けるつもりはありません。資産額や年齢、家族に必要なお金が変われば、投資額を減らして使うお金を増やすつもりです。
「毎月いくら投資するか」に正解はない
月30万円でも、10万円でも、3万円でもいい。家族構成や住宅費、現金の量は人それぞれです。
大事なのは、必要なお金を先に確保して、無理なく続けられる金額を投資することだと思っています。
生活防衛資金を残す。
S&P500とレバナスを50:50前後。
月30万円を目安に継続。
余裕があれば追加。
今の僕は、このくらいシンプルな方が続けやすいです。