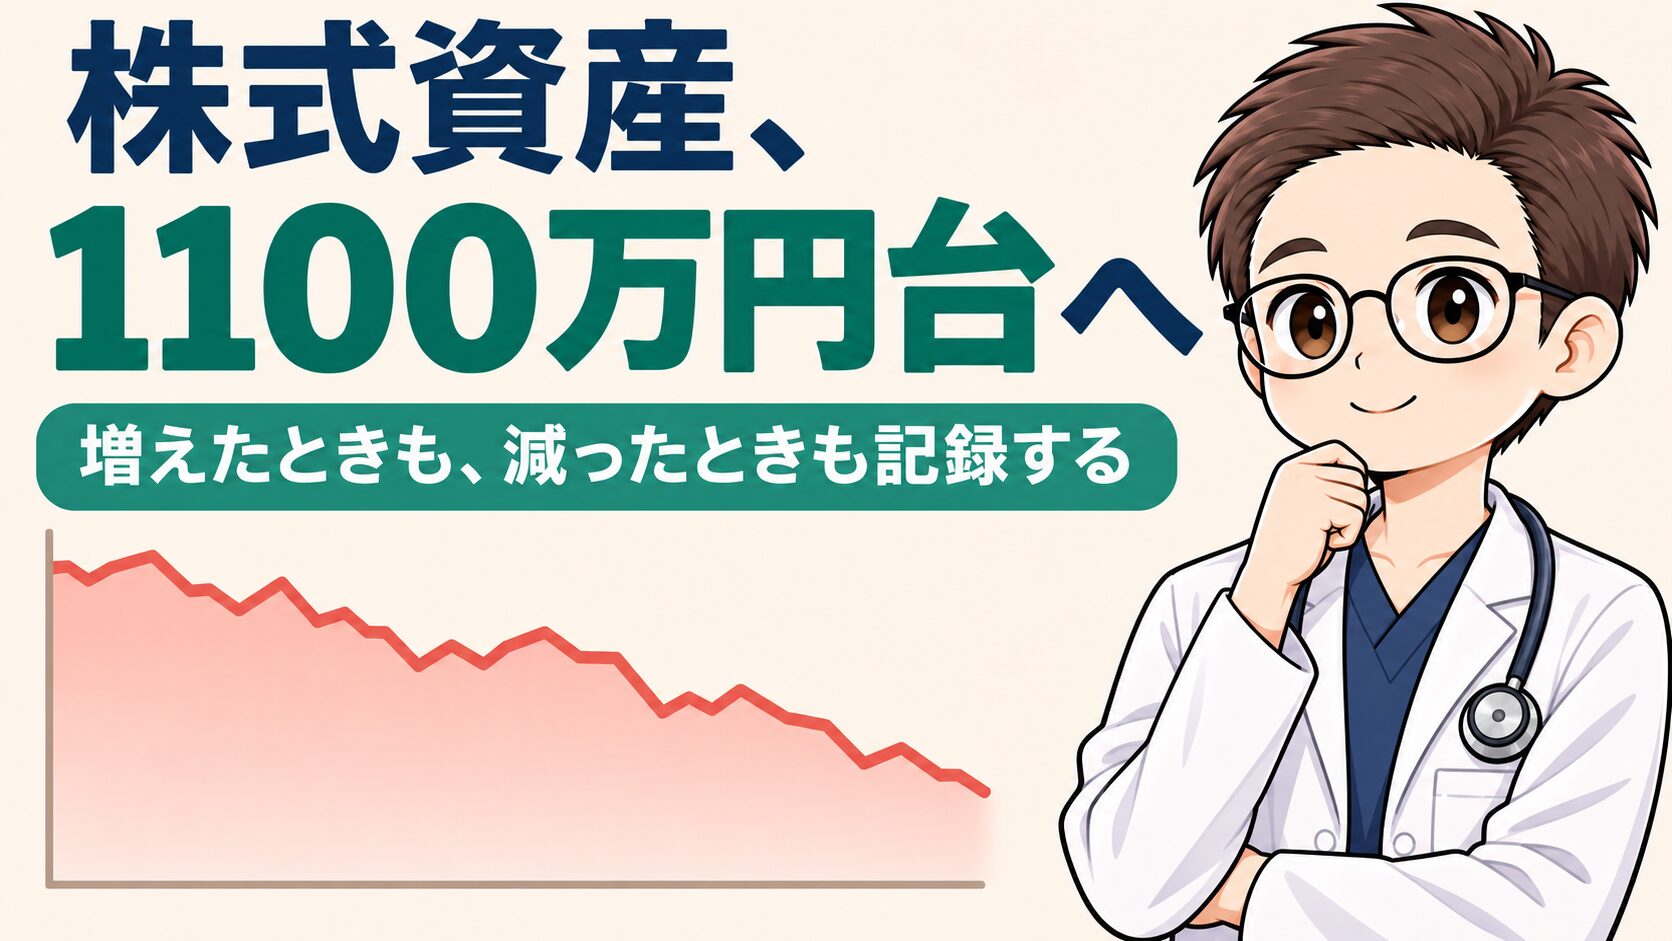
前回、株式資産が1300万円を突破した記事を書きました。
そのあと、すぐに1200万円台へ戻ったのですが、今回はさらに下がって、1100万円台になりました。
2026年11月9日のカビュウの表示は、11,247,434円。約1125万円です。
1300万円を超えたときから見ると、表示額の差は約178万円。増えたときだけではなく、下がったときの数字も、そのまま残しておこうと思います。
※ここでいう資産は、カビュウで確認している投資口座の資産です。不動産などを含めた家計全体の総資産ではありません。
「1100万円台に戻ることもある」と書いていたら
前回の1300万円突破の記事では、こんなことを書いていました。
「相場次第では再び1200万円前半、場合によっては1100万円台へ戻ることも普通にあると思っています。」
そして今回、本当に1100万円台になりました。可能性として考えていたことと、実際に画面にその数字が出ることは、また違いますね。
| 記録の時点 | 投資口座の資産残高 |
|---|---|
| 2026年10月28日 | 13,027,051円 |
| 前回記事で紹介した、その後の表示 | 12,792,769円 |
| 2026年11月9日 | 11,247,434円 |
| 10月28日との残高差 | −1,779,617円(約−13.7%) |
ただし、この差は資産残高同士の比較です。期間中の入出金を調整した運用成績ではなく、「178万円の損失を確定した」という意味でもありません。
 ころろん
増えたときだけでなく、減ったときもそのまま記録しておこうと思います。
前月比は約134万円のマイナス
今回の画面には、次のように表示されています。
| アプリの表示項目 | 2026年11月9日の表示 |
|---|---|
| 資産総額 | 11,247,434円 |
| 前月比 | −1,341,616円(−10.7%) |
| 前日比 | −24,740円(−0.3%) |
10月28日の記録との比較と、アプリの前月比では、比較する時点が異なります。そのため、減った金額も同じにはなりません。
グラフを見ると、少しずつ下がる日だけでなく、大きく下がった日もあります。
ころろん毎月コツコツ入れているのに、減るときは早いな。
今回の数字は、そんな資産の動き方をよく表していると思います。
資産が増えるほど、下落の金額も大きくなる
1300万円という残高なら、1%で13万円、10%で130万円動きます。数字で計算すれば当たり前なのですが、積み立てる金額と比べると、相場による増減の大きさが分かります。
以前、1300万円から1200万円台へ戻ったときは、約23万円の差でした。今回は、そこからさらに1100万円台へ。
僕はS&P500だけでなくレバナスも持っているので、値動きが大きくなることは考えておく必要があります。
ただし、今回の画像だけでは、どの商品が何万円分の下落に影響したかまでは分かりません。個別の商品や為替の影響を、ここで決めつけることはしません。
大事なのは、資産が増えるほど、同じ下落率でも動く金額が大きくなることです。
下がったときこそ、続けられる持ち方かを確認する
先日、下落している今こそ、長期投資を淡々と続けたいという記事を書きました。その中で書いたのは、気合いだけで下落に耐えよう、という話ではありません。
| 確認すること | 考えておきたいこと |
|---|---|
| 生活に必要なお金 | 生活費や近いうちに使うお金を残しているか |
| 毎月の積立額 | 家計に無理なく続けられるか |
| さらに下がった場合 | 生活に支障が出ないか |
こうしたことを確認したうえで、余剰資金の範囲で続けたいという考えです。1300万円だった残高が1100万円台になった今回も、確認したいのは同じことです。
下落したという理由だけで方針を変えるのではなく、今の家計と保有額で、どのくらいの値動きを受け止められるかを見ておきたいと思います。
同じ金額で多く買える。でも無理な買い増しはしない
基準価額が下がれば、同じ積立額で買える口数は増えます。僕が下落を前向きに考えているのは、その部分です。
その後に価格が回復すれば、安い価格で買った分も評価額を押し上げます。ただし、買ったあとも下がる可能性はありますし、いつ回復するかは分かりません。
「下がったから、今あるお金を全部入れよう」とは分けて考えたいです。
普段の積立と、下落時の追加購入は別にする。追加で買う場合も、先に決めた予算や条件の範囲で考える。長く続けるためにも、次の下落に対応できる余裕は残しておきたいと思っています。
ころろん余剰資金の範囲で、淡々と。続けられる余裕を残しておきたいです。
過去のシミュレーションと、自分の今の残高は別
以前、auAMレバナスに月3万円を積み立てた場合を検証しました。
あの記事は、決めた条件で積み立てた場合の仮想計算です。今回の約1125万円は、僕の投資口座に表示された実際の資産残高です。
過去の検証でプラスになったからといって、今回も同じように回復するとは限りません。
レバナスは日々の値動きにレバレッジをかける商品で、長期の利益が指数の単純な2倍になるわけでもありません。積立を続ける場合も、そのリスクは残ります。
だから、増えたときの期待だけでなく、減ったときの実際の数字も記録しておきたいです。
まとめ|1300万円の次は、1100万円台でした
1300万円を超えたときは、次は1400万円と思っていました。でも、その前に1100万円台へ戻りました。
今回の記録は、2026年11月9日時点で11,247,434円。10月28日の記録との残高差は約178万円です。
資産形成の途中には、こういう下落もあります。前の記事で書いた「働いて、余剰資金を入金して、長い目で続ける」という考え方を大切にしながら、家計や保有額も確認していきたいと思います。
増えたときだけでなく、減ったときもそのまま記録する。今回は、1100万円台まで下がった資産形成の記録でした。
※本記事は筆者個人の資産形成記録です。資産残高の増減には入出金などが影響する場合があり、記載した残高差は運用損益や確定損失を示すものではありません。株式・レバレッジ型商品には大きな元本割れの可能性があり、将来の利益や回復を保証するものではありません。