投資資産が12,025,338円になり、再び1200万円を突破しました。
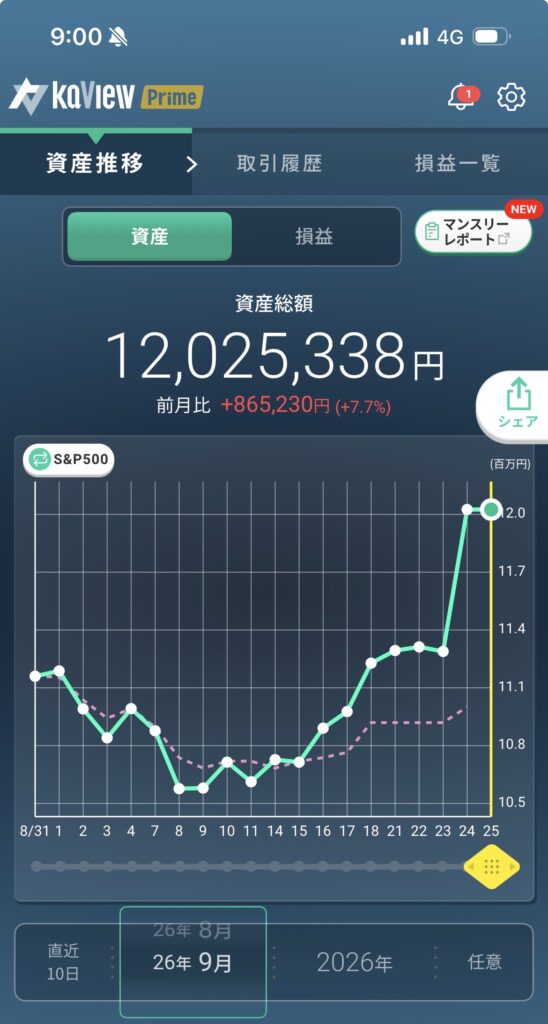
9月18日時点では11,034,006円。今回1200万円を超えたのが9月25日なので、記録上1100万円→1200万円までわずか7日でした。
途中で一度1100万円を割っていたので、スクショを見た瞬間は「もう1200万円?」という感じでした(笑)。今回は、この1週間で何が起きたのかを記録しておきます。
- 1100万円から1200万円まで何日かかったか
- 100万円近く増えたうち、入金はいくらだったか
- S&P500・NASDAQ100・円安が資産に与えた影響
- レバナス上昇時の値動きの大きさ
- 1200万円になっても投資方針を変えない理由
9月18日:11,034,006円 → 9月25日:12,025,338円。差額は991,332円でした。
ただし、この間に30万円を追加投資しています。単純計算では、残り約69万円が相場上昇や為替変動などによる資産増です。
厳密には入金タイミングや基準価額の影響がありますが、今回は入金+相場の追い風が重なった1週間でした。
7日前に記録した1100万円の記事はこちらです。
→ 勤務医の投資資産が再び1100万円を突破。1000万円からコツコツ積み上げた記録
今回は「入金力」だけではなかった
30万円の入金に加えて、S&P500・NASDAQ100の上昇と円安が重なりました。
僕はS&P500とレバナスをおよそ50:50で積み立てているので、NASDAQ100が強い局面では資産全体への影響も大きくなります。
レバナスは上がるときの破壊力も大きい
レバナスは、下がるときは本当に大きく下がります。
これは何度も経験しています。
でも当然、
上昇局面では逆方向にも大きく動きます。
今回、1100万円を一度割ったあと、気づけば1200万円を超えていました。
資産額が1000万円を超えてくると、
数%動くだけでも金額はかなり大きくなります。
例えば1200万円なら、
5%動けば約60万円。
10%なら約120万円です。
そこにレバレッジ商品が入っているので、日々の資産変動も以前より目立つようになってきました。
ただ、
「増えるスピードが急に変わった」
という感覚は、僕自身はまだあまりありません。
上がるときがあれば、当然下がるときもある。
なので、1200万円という数字だけを見て投資額を増やすつもりもありません。
積立は今まで通り月30万円
1200万円になっても、基本方針は変わりません。
今まで通り、
S&P500:約15万円
レバナス:約15万円
合計月30万円前後。
50:50くらいを継続します。
なぜこの組み合わせにしているのかはこちら。
勤務医の僕がS&P500とレバナスを両方買っている理由【資産形成のリアル】
毎月30万円という金額についてはこちらにまとめています。
勤務医は毎月いくら投資する?僕がS&P500とレバナスに月30万円を積み立てる理由
1200万円になったから、
「もっと入れよう」
とも、
「そろそろ減らそう」
とも思っていません。
今まで通り。
これでいきます。
 ころろん
1200万円になっても、結局やることは同じ。入金して、買って、持つだけです(笑)
JUST KEEP BUYINGが、やっぱり自分には合っている
相場が上がると「もっと早く買えばよかった」、下がると「待てばよかった」と思います。でも、タイミングを完璧に読むのは難しい。
だから僕は、余剰資金ができたら買って、その後も淡々と続ける。この考え方が一番合っています。
この投資スタイルに影響した本は、実際に読んでよかった投資・お金の本にまとめています。
また、「始めるタイミングが悪くても積立を続けたらどうなるか」は、ITバブル直前から20年間積み立てた検証でも数字で比較しています。
タマレバは増やさず「子どもの余剰資金+ポイ活」だけ
最近かなり気になっているのが、
auAMトリプル・NASDAQ100 為替ヘッジ無し
です。
いわゆるNASDAQ100の3倍レバレッジ商品。
かなり攻めた商品なので、
1200万円になったからといって、
「よし、タマレバにもっと入れよう!」
とは全く思っていません。
僕の中では、
子どもの余剰資金+ポイ活分だけ。
ポイ活でもらった少額のお金を長期で育てる考え方は、こちらの記事でシミュレーションしています。
→ ハピタス月200ptを20年間3倍NASDAQで運用したら?
月1万円前後くらい。
それ以上に増やす予定はありません。
タマレバについて詳しくはこちら。
auAMトリプルNASDAQ100為替ヘッジ無しは買い?僕が月1万円積み立てる理由
TQQQとの比較記事も書きました。
TQQQとauAMトリプルNASDAQ100を比較|長期積立ならどっち?
攻める商品ほど、
「いくらまでなら大きく下がっても持てるか」
を先に決めておくことが大事だと思っています。
生活防衛資金は今も半年分
投資資産が増えても、
現金を全部投資に回すわけではありません。
今も、
半年分程度の生活防衛資金
は確保しています。
家族もいます。
住宅費もあります。
突然まとまった支出が必要になることもあります。
だから、
絶対に必要なお金と、投資していいお金は分ける。
ここも変えません。
1200万円になっても次は1300万円。それだけ
今回1200万円を見た瞬間は、
「もう1200?」
と思いました。
でも、
ここで投資方針を変えるつもりはありません。
次は1300万円。
また、
働く。
入金する。
買う。
持つ。
これだけです。
相場が下がれば、また1100万円台に戻ることも普通にあると思います。
そのときも記録します。
結局、今回も「入金+継続」
今回の1200万円到達では、
レバナスの上昇時の破壊力
をかなり感じました。
でも、それだけではありません。
これまで毎月入金してきた元本があるからこそ、相場が上がったときの金額も大きくなります。
だから僕が今回一番感じたのは、
結局、入金+継続。
ということです。
1000万円。
1100万円。
そして1200万円。
一気に増やしたわけではありません。
毎月積み立てて、
相場に居続けて、
今回たまたま強い追い風が来た。
それだけです。
次は1300万円。
また到達したら、このブログにそのまま記録します。
※本記事は筆者個人の資産形成記録です。株式やレバレッジ型商品は価格変動が大きく、元本を大きく下回る可能性があります。過去の値動きは将来の運用成果を保証するものではなく、特定の商品への投資を推奨するものではありません。