- 僕がNISAではS&P500を優先する理由
- レバナスを特定口座で持つ理由
- NISAを「土台」として使う考え方
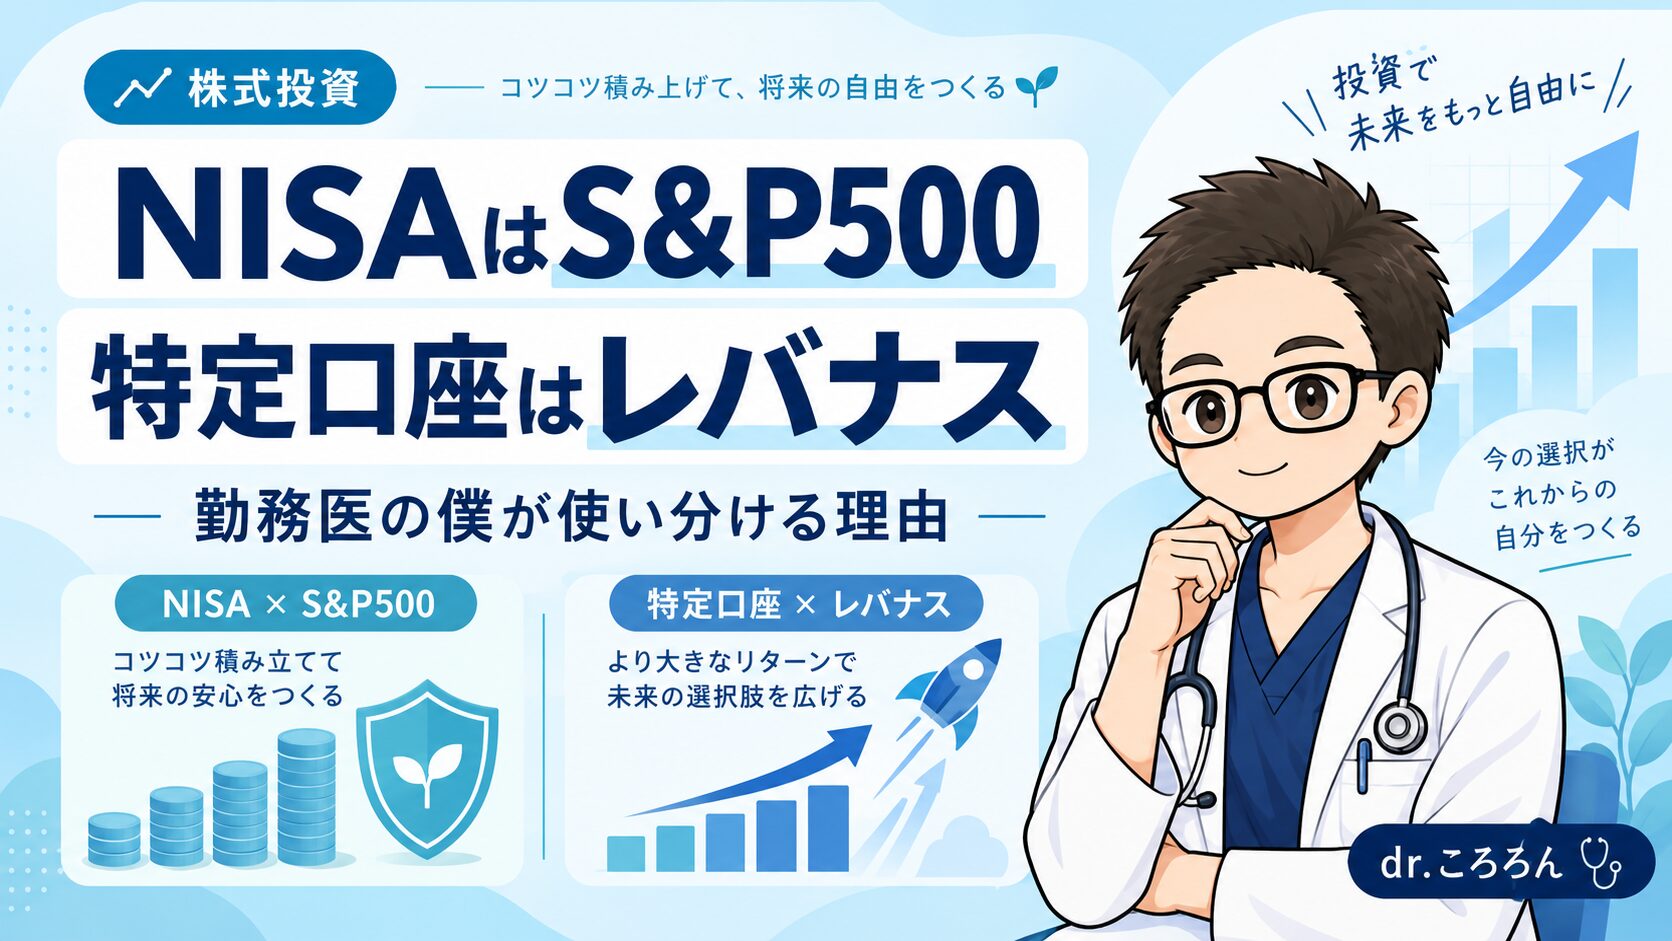
今の僕は、NISAではS&P500、特定口座ではレバナスを中心に買っています。
NISA=長く持ちたい「土台」
特定口座=もう少しリスクを取る「攻め」
厳密なルールではありませんが、今はこの分け方が一番しっくりきています。
NISAではS&P500を優先する
S&P500は、僕にとって長期資産形成の中心です。NISAの非課税メリットを使うなら、短期で売買するものより、長く持ちたい資産を置きたいと考えています。
NISAだから安全になるわけではありません。それでも、米国の大型企業へ広く分散できるS&P500は、僕の「土台」に合っています。
レバナスは特定口座で「攻め枠」
以前はNISAで個別株を買ったこともありますが、今はNISAでまで攻めなくていいと考えるようになりました。
レバナスは値動きが大きいぶん、リターンを狙う攻め枠。今は特定口座で持っています。
S&P500とレバナスを両方持つ理由は、S&P500は土台、レバナスは攻めと考えている理由にまとめています。
NISAを毎年絶対に満額にするとは考えていない
NISAの非課税メリットは大きいですが、税制だけで投資先を決めるつもりはありません。
今はS&P500とレバナスをだいたい半分ずつ買い、その結果としてNISA枠が埋まればいい、くらいの感覚です。
家購入で売却した経験も、この分け方に影響した
2025年、家を買うために投資資産を約3000万円売却しました。その経験から、NISAにはできるだけ長く残したい資産を置きたいという意識が強くなりました。
そのときの話は、家購入で投資資産3000万円を売った記録にまとめています。
もちろんレバナスも今は長期保有するつもりです。ただ、年齢や資産額が変われば比率を変える可能性はあります。
 ころろん
NISAだから得、だけじゃなくて「何を長く持ちたいか」で考える方が自分には合っています。
まとめ|NISAは「攻める場所」ではなく「土台」
今の僕は、NISA=S&P500、特定口座=レバナスという使い分けです。
正解は一つではありませんが、僕は非課税枠には長く持ちたい資産を置くという考え方で続けています。