また下がりました(笑)。
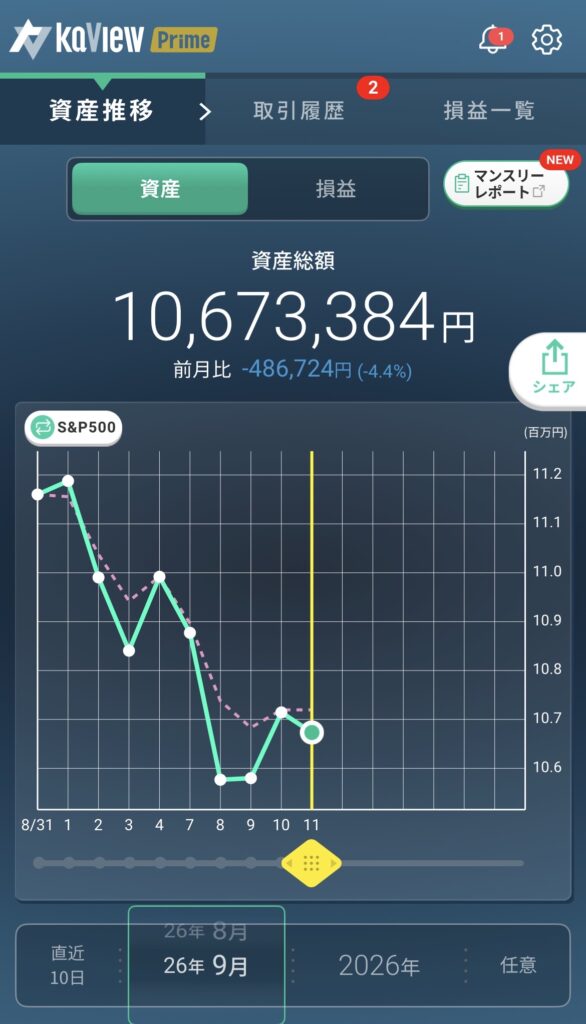
2026年9月11日時点の投資資産は、
10,673,384円。
少し前に1100万円を突破。
その後、一度1100万円を割って、
また11,007,948円まで復帰しました。
「よし、また1100万円台や」
と思ったのも束の間。
そこから再び、
−334,564円。
1067万円台まで戻ってきました。
最近、資産形成記録を書くたびに、
上がった。
下がった。
戻った。
また下がった。
と、かなり忙しいです(笑)。
でも今回改めて感じたのが、
投資資産が1000万円を超えると、数十万円の増減は普通になってくる
ということ。
今回はその感覚を記録しておきます。
1100万円に戻ったと思ったら、また1067万円
少し前の評価額は、
11,007,948円。
そこから9月11日には、
10,673,384円。
差額は、
−334,564円。
約33万円減りました。
ちなみに初めて1100万円を突破したときの評価額は、
11,048,130円。
そこから比較すると、
−374,746円。
40万円近い差です。
少し前なら、
「40万円減った!」
という数字自体にかなりインパクトを感じていたと思います。
でも今は、
「まあ、こんなもんか」
くらいです(笑)。
今回はS&P500もNASDAQも為替も全体的に下落
今回の下落は、
S&P500。
NASDAQ系。
レバナス。
為替。
いろいろな要素が重なった影響だと思っています。
僕は現在、
S&P500とレバナスをだいたい50:50
くらいで持っています。
なのでNASDAQ系が大きく下がれば、当然資産全体の値動きも大きくなります。
レバナスは上がるときの勢いも大きいですが、
下がるときもしっかり下がります。
これは最初から理解して買っているので、今回の下落でも特に投資方針は変えていません。
僕がS&P500とレバナスを両方買っている理由はこちらです。
勤務医の僕がS&P500とレバナスを両方買っている理由【資産形成のリアル】
33万円減っても、意外と気にならなかった
資産が33万円減った。
金額だけ見ると大きいです。
家族で旅行にも行ける。
家電も買える。
いろいろできる金額です。
それでも、
「やばい、売らなあかん」
とは全く思いませんでした。
むしろ、
「また買いやすくなったな」
という感覚の方が近いです。
僕は今、株を取り崩して生活する時期ではありません。
勤務医として働いていて、毎月収入があります。
まだ資産を増やす側です。
なので、
下落=安く買える期間
とも考えています。
下落中も月30万円の積立はそのまま
投資額も変えません。
今まで通り、
S&P500:15万円
レバナス:15万円
の月30万円を基本に続けます。
下がったから積立を止める。
もっと下がりそうだから現金で待つ。
ということも、今のところ考えていません。
相場の底なんて僕には分かりません。
なので、
上がっていても買う。
下がっていても買う。
これを続ける方が自分には合っています。
僕が月30万円を投資している理由はこちらにまとめています。
勤務医は毎月いくら投資する?僕がS&P500とレバナスに月30万円を積み立てる理由
ポイントはすでに追加投資
給料日はまだなので、大きな追加投資はしていません。
ただ、
ポイントは使って追加投資しました。
僕はポイントが貯まったときに、レバナスなどを購入することがあります。
金額としては大きくなくても、
「下がったから何もしない」
ではなく、
余っているポイントがあるなら買っとこう
くらいの感じです。
給料が入れば、いつも通り投資する予定です。
1200万円が遠のいたとは思わない
1067万円まで下がると、
1200万円までは残り約133万円。
数字だけ見ると、
「また遠くなったな」
となりそうです。
でも、僕はあまり気にしていません。
1000万円から1100万円までも一直線ではありませんでした。
1100万円を超えて、
割って、
戻って、
また下がった。
こんな感じです。
1200万円についても、
いつか到達すればいい
くらいに考えています。
来月かもしれない。
半年後かもしれない。
一度900万円台に戻ってからかもしれない。
それは分かりません。
でも毎月の積立を続けている限り、
少しずつ前に進んでいると思っています。
1000万円を超えると「1%」が約10万円
資産1000万円。
ここを超えてから明らかに感じるようになったことがあります。
それが、
値動きの金額が大きい。
ということ。
1000万円なら、
1%=10万円。
1100万円なら、
1%=11万円。
3%動けば、
30万円以上です。
つまり今回のような数十万円の上下は、
1000万円以上の株式資産を持っていれば、それほど珍しいことではありません。
資産2000万円なら、
1%で20万円。
3000万円なら、
1%で30万円。
将来資産額がもっと大きくなれば、
1日で数十万円動くことが普通になる
ということです。
資産額より「%」で見る必要が出てきた
これは今後かなり大事になりそうです。
仮に、
「今日30万円減った!」
だけ見ると怖い。
でも、
3000万円の資産が1%下がっただけなら、相場では普通にあり得る値動きです。
資産額が増えてきたら、
金額だけではなく、何%動いたのか
を見る必要があると思っています。
そうしないと、
資産が増えれば増えるほど、毎日一喜一憂することになります(笑)。
「増えるのも早いけど減るのも早い」がさらに実感できた
1000万円を突破したとき、
「100万円増えるのって思ったより早いな」
と思いました。
その後1100万円を突破。
そしてすぐ1100万円割れ。
また復帰。
今回1067万円。
本当に、
増えるのも早い。
減るのも早い。
です。
でも、おそらくこれが普通なんだと思います。
資産形成のグラフって、
きれいな右肩上がりではありません。
上がって。
下がって。
また上がって。
時には大きく下がる。
その繰り返しの先に、長期的な資産形成がある。
僕は今、そう考えています。
前回1100万円を割ったときの記事はこちらです。
投資資産1100万円を突破した9日後、また1000万円台へ。増えるのも減るのも早い【資産形成記録③】
1000万円を超えると、数十万円の上下は普通になる
今回一番感じたのはこれです。
資産1000万円を超えると、数十万円の上下は珍しくない。
今後1200万円。
1500万円。
2000万円。
と資産が増えれば、さらに値動きの金額は大きくなります。
そこに毎回反応していたら、長期投資を続けるのはしんどい。
だから、
生活に必要なお金は別に確保する。
余剰資金で投資する。
下がっても積立を止めない。
僕はこの形を続けます。
生活防衛資金についてはこちらにも書きました。
現金はいくら持つ?勤務医の僕が「生活費6か月分」だけ残して投資する理由
次の1200万円も気長に待ちます
9月11日現在、
投資資産10,673,384円。
1100万円台から、また1067万円まで戻ってきました。
でも方針は何も変わりません。
月30万円を積み立てる。
余裕があれば追加する。
ポイントも使う。
そして、
下落しても気にしすぎない。
これだけです。
次の目標は1200万円。
いつ到達するか分かりません。
でも今回、
「1000万円を超えると数十万円の上下は普通なんやな」
ということを、また一つ実体験として学びました。
これからも増えたときだけではなく、
減ったときもそのまま記録していこうと思います。